Hypotéka na výstavbu a rekonstrukci: čerpání a kontroly banky
Hypotéka na stavbu domu nebo velkou rekonstrukci se čerpá jinak než hypotéka na koupi hotové nemovitosti — postupně, podle rozestavěnosti, a banka si průběh kontroluje. Vysvětlujeme, jak čerpání funguje a na co se připravit.
Jak hypotéka na výstavbu a rekonstrukci funguje
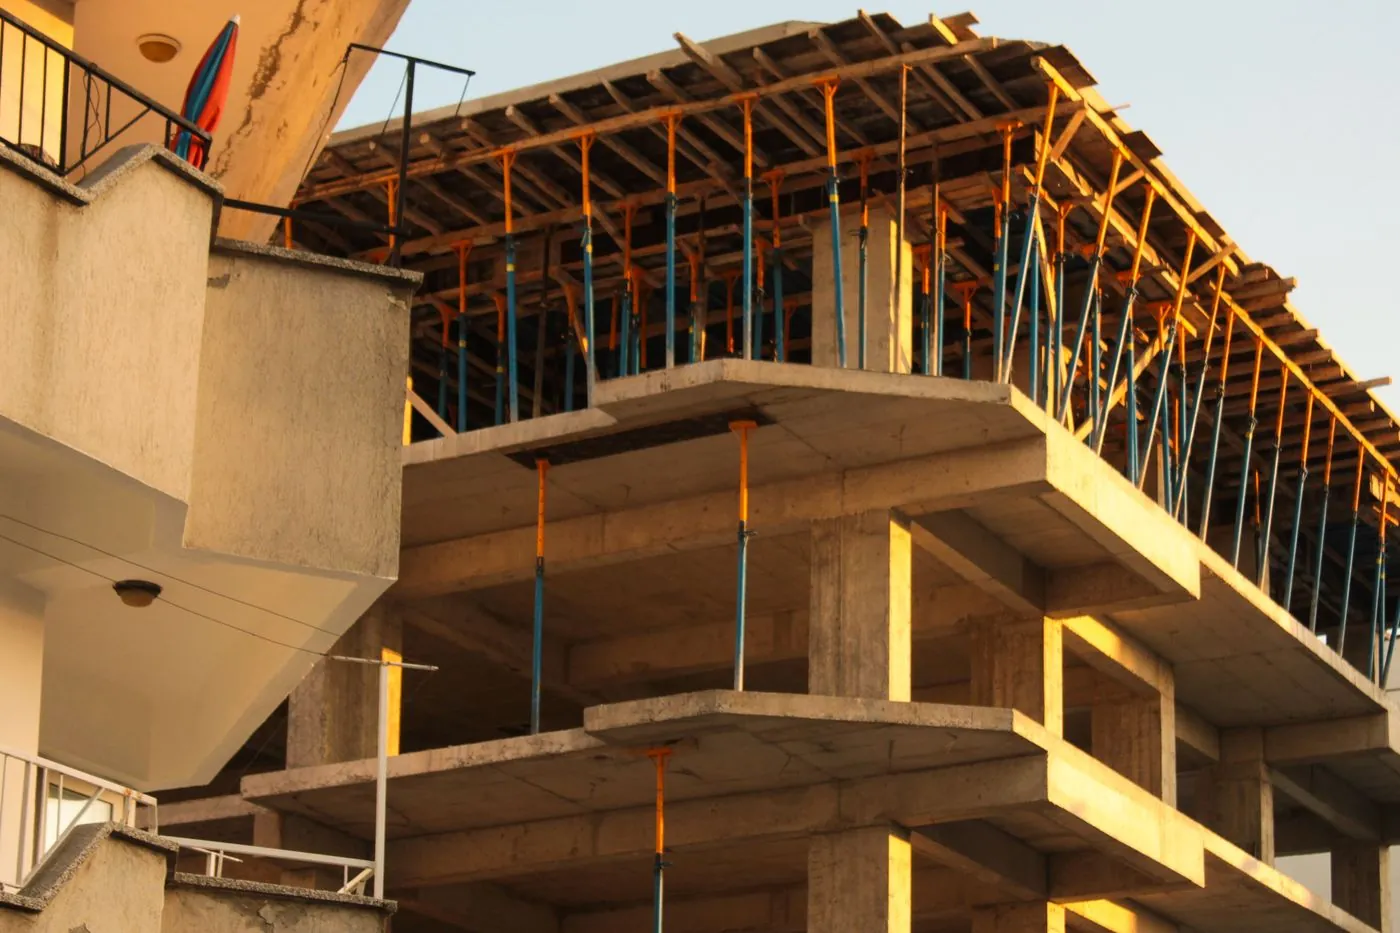
Na rozdíl od hypotéky na koupi hotové nemovitosti, kdy banka pošle celou částku najednou prodávajícímu, se hypotéka na výstavbu nebo rozsáhlou rekonstrukci čerpá postupně — po jednotlivých fázích, jak stavba nebo rekonstrukce postupuje. Důvodem je, že hodnota rozestavěné nemovitosti roste postupně a banka chce mít jistotu, že peníze skutečně jdou do stavby, ne jinam.
Praktický dopad: do doby, než je stavba dokončená a vyčerpaná celá schválená částka, platíte úrok jen z té části, kterou jste už vyčerpali, ne z celé schválené výše úvěru. Teprve po dokončení a posledním čerpání se úvěr převádí do standardního režimu splácení jistiny i úroku.
Co banka kontroluje
- Rozpočet stavby nebo rekonstrukce, obvykle doložený stavebním rozpočtem nebo smlouvou se zhotovitelem.
- Postup prací před každým dalším čerpáním — často formou fotodokumentace nebo návštěvy odhadce.
- Soulad s povolením stavby, pokud ho záměr vyžaduje.
- Čerpání v souladu se schváleným harmonogramem, ne v jiném pořadí.
Vyplatí se také vědět, že se schválená výše úvěru obvykle rozděluje do jednotlivých etap podle procenta hotovosti stavby — třeba hrubá stavba, zastřešení, hrubé instalace, dokončovací práce. Každá etapa má svůj podíl na celkové částce a banka další peníze uvolní až po ověření, že předchozí etapa je skutečně dokončená v deklarovaném rozsahu.
Pro koho se hypotéka na výstavbu hodí
Týká se každého, kdo staví rodinný dům na vlastním nebo koupeném pozemku, dokupuje pozemek se stavbou, nebo plánuje rozsáhlou rekonstrukci, která výrazně mění hodnotu nemovitosti — nástavbu, přístavbu, zásadní přestavbu dispozice. Pro menší opravy a modernizace, které nevyžadují postupné čerpání podle rozestavěnosti, bývá jednodušší volbou účelový úvěr popsaný v článku Úvěry na opravy a modernizaci domu.
Zvlášť se hodí lidem, kteří mají už hotový nebo rozpracovaný projekt a rozpočet, protože banka bez podkladů k rozsahu prací a jejich ceně postupné čerpání neschválí. Kdo teprve zvažuje, jestli stavět nebo koupit hotovou nemovitost, by měl počítat s tím, že stavba obvykle trvá déle a je administrativně náročnější.
Zvažte i to, jestli budete po dobu stavby bydlet v nájmu nebo u příbuzných, protože souběh nájemného a splácení úroků z čerpané části hypotéky zatíží rozpočet víc, než u koupě hotové nemovitosti, kam se nastěhujete hned. Tuto fázi je vhodné do rozpočtu započítat předem, ne ji řešit až za pochodu.
Co rozhoduje o podmínkách
Kromě obvyklých kritérií jako je bonita žadatele, výše vlastního kapitálu a limity ČNB (LTV, DTI, DSTI — podrobně v článku Kolik vám banka půjčí: příjem, bonita a limity ČNB) hraje u stavební hypotéky roli i to, jak kvalitně je zpracovaný rozpočet a harmonogram stavby. Banka totiž oceňuje nemovitost i podle budoucí hodnoty po dokončení, ne jen podle aktuálního stavu pozemku nebo rozestavěnosti.
Pokud stavbu řešíte po rozvodu nebo v rámci vypořádání společného jmění, případně stavíte na pozemku, který není zcela vypořádaný mezi více vlastníky, může banka požadovat dodatečné podklady k vlastnickým vztahům. V takových situacích se vyplatí věc probrat s advokátem ještě před podáním žádosti, aby se předešlo zdržení.
Kolik to stojí a s čím počítat navíc
Sazba u stavební hypotéky se zpravidla neliší od klasické účelové hypotéky se stejnou fixací — orientační rozpětí najdete v článku Úrokové sazby hypoték: co je ovlivňuje a jak vyjednat lepší. Navíc počítejte s náklady na odhad nemovitosti (často opakovaný v průběhu čerpání, viz Odhad nemovitosti pro hypotéku), s poplatky za jednotlivá čerpání a případně s náklady na projektovou dokumentaci.
Klíčové je mít v rozpočtu rezervu na vícepráce — u staveb a rekonstrukcí se objevují téměř vždy, ať jde o skryté vady stávající konstrukce, nebo změny v průběhu realizace. Finanční poradci obvykle doporučují počítat s rezervou zhruba 10–20 % nad základní rozpočet, u starších staveb i víc, aby stavba nezůstala nedokončená kvůli chybějícím penězům.
Počítejte i s tím, že se v průběhu výstavby mohou zdražit materiály nebo práce oproti původní nabídce zhotovitele — ceny stavebních prací se v čase mění a smlouva se zhotovitelem by měla mít jasně dané, jak se s případným zdražením nakládá. Bez rezervy v rozpočtu se snadno stane, že na dokončení posledních prací nezbudou peníze ani z vlastních zdrojů, ani z hypotéky.
Postup krok za krokem
- Připravte si projekt a rozpočet stavby nebo rekonstrukce, ideálně se smlouvou se zhotovitelem.
- Zajistěte stavební povolení nebo ohlášení, pokud je pro daný typ stavby vyžadováno.
- Podejte žádost o hypotéku a doložte pozemek, projekt a rozpočet.
- Po schválení postupně čerpejte podle harmonogramu a dokládejte postup prací bance.
- Počítejte s kontrolou banky před každým dalším čerpáním, obvykle formou fotodokumentace nebo návštěvy odhadce.
- Po dokončení stavby proběhne poslední čerpání a úvěr přechází do standardního splácení jistiny i úroku.
Na co si dát pozor ve smlouvě
Ověřte si, jak dlouho máte na dokončení stavby podle smlouvy a co se stane, když se harmonogram protáhne — některé banky mají na dobu výstavby stanovenou lhůtu, po jejímž překročení může dojít ke změně podmínek. Zjistěte si i to, jak často a jakým způsobem banka kontroluje postup prací a jestli si za kontroly účtuje poplatek.
Při rozvodu nebo rozdělení majetku je vhodné mít jasno, na koho je stavba a pozemek psaný a jak se bude nemovitost s hypotékou vypořádávat — u nejasných vlastnických vztahů se vyplatí poradit s advokátem ještě před podpisem úvěrové smlouvy, ne až když nastane spor.
Vyplatí se i ujasnit si předem s bankou, jaké doklady bude po dokončení stavby požadovat ke kolaudaci nebo dokončení rekonstrukce, protože bez nich obvykle poslední čerpání neproběhne. Zpoždění kolaudace tak může znamenat i zpoždění posledního čerpání a nutnost dál financovat dokončovací práce z vlastních zdrojů.
Alternativy k hypotéce na výstavbu
Pro menší opravy a modernizace, které nevyžadují postupné čerpání podle rozestavěnosti, může stačit jednodušší úvěr na opravy a modernizaci. Kdo staví nebo rekonstruuje s omezeným rozpočtem, může zvážit i kombinaci s prostředky ze stavebního spoření.
Pro financování dostupného bydlení nebo oprav bytových domů stojí za pozornost i to, co dnes nabízí SFPI. A kdo teprve zvažuje, jestli je pro první bydlení lepší stavba, koupě, nebo nájem, najde srovnání v článku První vlastní bydlení: nájem, družstvo, nebo hypotéka?
| Parametr | Hypotéka na koupi | Hypotéka na výstavbu |
|---|---|---|
| Čerpání | Najednou | Postupně podle rozestavěnosti |
| Úrok do dokončení | Z celé částky ihned | Jen z vyčerpané části |
| Kontrola banky | Jednorázová, při čerpání | Opakovaná, před každým čerpáním |
| Doba do splácení jistiny | Ihned | Až po dokončení a posledním čerpání |
| Klíčový podklad | Kupní smlouva | Projekt, rozpočet, harmonogram |
Časté otázky
- Jak dlouho trvá čerpání hypotéky na stavbu?
- Záleží na rozsahu stavby a harmonogramu — obvykle jde o postupné čerpání v řádu měsíců až let, podle toho, jak dlouho stavba nebo rekonstrukce trvá. Banka má na dobu čerpání obvykle stanovenou maximální lhůtu ve smlouvě.
- Vztahuje se odečet úroku z hypotéky i na rekonstrukci rekreačního objektu?
- Daňové zvýhodnění úroků z hypotéky je vázané na bydlení sloužící k trvalému bydlení, ne na rekreační objekty — v konkrétním případě je vhodné ověřit podmínky u daňového poradce nebo finančního úřadu, protože se pravidla mohou v čase upravovat.
- Jak získat hypotéku na dům, když už jednu mám na byt?
- Je to možné, banka ale bude počítat obě splátky do celkové zadluženosti a bonity, takže výsledná částka, kterou na druhou nemovitost půjčí, může být nižší. Rozhoduje i to, jestli první nemovitost prodáváte, nebo si ji ponecháváte.
- Musím mít při stavbě domu vlastní stavební dozor?
- Zákon stavební dozor u větších staveb obvykle vyžaduje a banka navíc často chce doklad o odborném dohledu jako součást podkladů pro čerpání. Konkrétní požadavky je dobré ověřit u stavebního úřadu a u banky předem.
- Co když se stavba během čerpání hypotéky protáhne?
- Většina bank má na dobu výstavby stanovenou lhůtu ve smlouvě, po jejímž překročení může dojít k úpravě podmínek nebo k požadavku na doložení důvodu zpoždění. Vyplatí se o zpoždění banku informovat co nejdřív, ne až na poslední chvíli.
Článek je obecná informace, ne právní ani finanční poradenství. Výše dávek, podmínky dotací, úrokové sazby a lhůty se mění — před podáním žádosti nebo podpisem smlouvy si je ověřte u úřadu práce, poskytovatele dotace, banky nebo advokáta.
Honza — píše o penězích kolem bydlení — hypotékách, úvěrech, dotacích a stavebním spoření. O webu a autorech