Konec fixace 2026–2027: o kolik vám vzroste splátka hypotéky
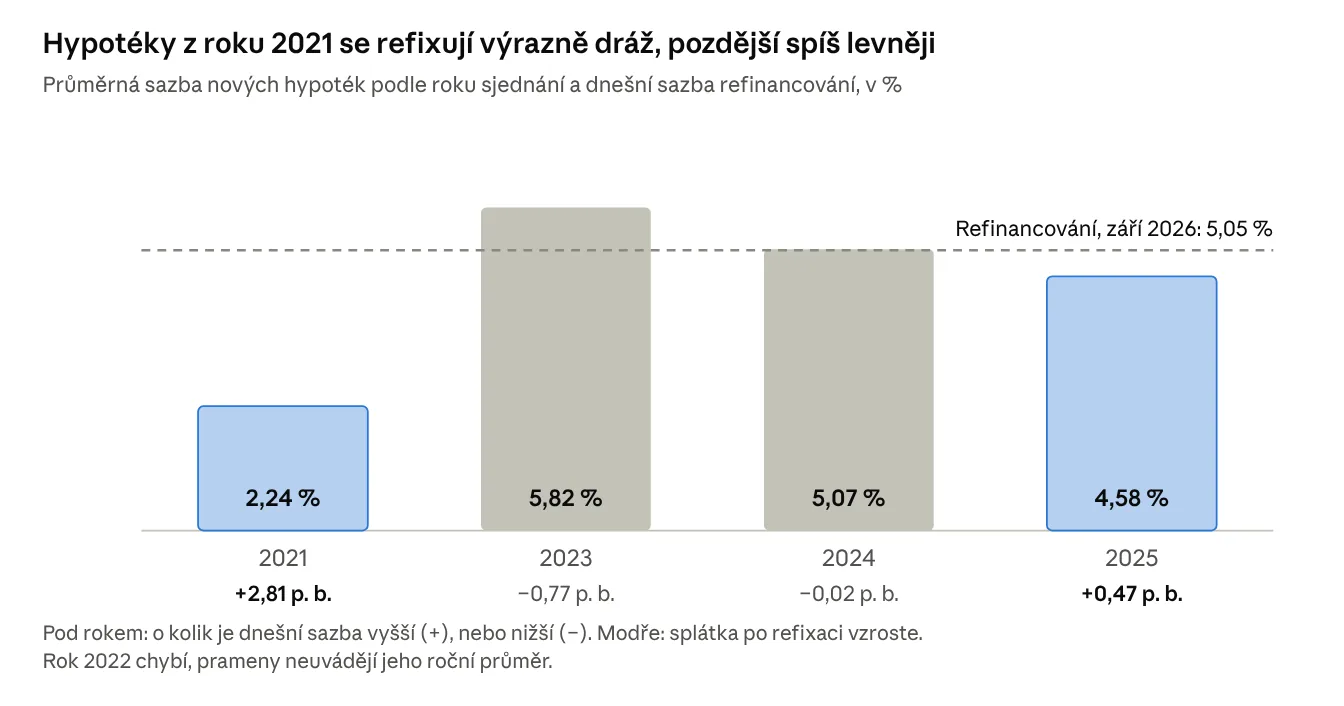
Kdo si vzal hypotéku v roce 2021 s pětiletou fixací, tomu fixace končí právě teď. Průměrná splátka takové hypotéky po refixaci stoupne zhruba o 3 až 4,5 tisíce korun měsíčně. Rok 2021 byl rekordní: banky tehdy půjčovaly v průměru za 2,24 % (ČBA). V září 2026 byla průměrná sazba refinancovaných hypoték 5,05 % (ČBA Hypomonitor).
Proč se to týká právě vás
Nejde o okrajový jev. Podle odhadu ČNB letos končí fixace hypoték za 472 miliard korun, v roce 2027 za 533 miliard a v roce 2028 za 599 miliard (ČBA s odkazem na ČNB). Jen první refixace čeká v roce 2026 úvěry za 272 miliard (čnBlog).
Dobrá zpráva: na konec fixace se dá připravit. Kdo začne půl roku předem, má na výběr ze čtyř cest a může ušetřit desítky tisíc korun.
Kolik jste platili a kolik zaplatíte
Rozhoduje, kdy jste hypotéku sjednali: úvěrům z roku 2021 sazba vzroste skoro o 3 procentní body, úvěrům z let 2023 a 2024 spíše klesne. Průměrná sazba nových hypoték byla nejnižší v lednu 2021 (1,95 %) a nejvyšší v prosinci 2022 (5,98 %) (ČBA Monitor).
ČBA Hypomonitor a ČBA Fokus · průměrné sazby nových hypoték 2021, 2023–2025; refinancování září 2026
Proto se vlna refixací v příštích letech zmírní. V roce 2027 budou podle ČBA převládat hypotéky z roku 2024, kterým sazba zůstane zhruba stejná nebo mírně klesne. Rozhodující bude, kam se sazby pohnou: pětileté úrokové swapy, které určují cenu peněz pro banky, v září vzrostly na 4,85 %.
O kolik vzroste splátka: modelový výpočet
Při refixaci průměrné hypotéky z roku 2021 za dnešních 5,05 % stoupne splátka o 4 392 Kč měsíčně, tedy o 35 %. Model vychází z průměrné nové hypotéky roku 2021 ve výši 3,3 milionu korun (ČBA), sazby 2,24 % a splatnosti 30 let. Po pěti letech splácení zbývá dlužit 2,89 milionu korun na 25 let.
Varianta po konci fixace – Sazba – Měsíční splátka – Změna proti dnešku
Dosavadní splátka (fixace z roku 2021) – 2,24 % – 12 597 Kč – –
Nová sazba na úrovni průměru refinancování v září 2026 – 5,05 % – 16 989 Kč – +4 392 Kč
Horší nabídka vlastní banky bez vyjednávání – 5,50 % – 17 758 Kč – +5 161 Kč
5,05 % a prodloužení splatnosti zpět na 30 let – 5,05 % – 15 612 Kč – +3 015 Kč
5,05 % a mimořádná splátka 300 000 Kč – 5,05 % – 15 226 Kč – +2 629 Kč
Rozdíl je vidět i na úrocích. Za posledních pět let zaplatila modelová domácnost na úrocích zhruba 299 tisíc korun. Za příštích pět let při 5,05 % to bude asi 691 tisíc.
Vlastní čísla si spočítáte v kalkulačce refixace hypotéky: stačí zadat zůstatek, zbývající dobu a nabízenou sazbu.
Metodika: anuitní splácení, měsíční úročení, bez poplatků a pojištění. ČBA pro typickou hypotéku z roku 2021 s jinými předpoklady (zůstatek 2,75 mil. Kč, zbývající splatnost 21,3 roku) uvádí nárůst splátky přibližně ze 14 na 16,7 tisíce Kč.
Co udělat půl roku před koncem fixace
Nejdražší chybou je nechat nabídku vlastní banky automaticky proběhnout. Kdo začne s předstihem, má čas porovnat nabídky a vyjednávat.
- 6 měsíců předem: zjistěte přesné datum a zůstatek. Obojí najdete ve smlouvě nebo v internetovém bankovnictví. Datum konce fixace je den, ke kterému můžete úvěr splatit nebo převést k jiné bance bez sankce.
- 5 měsíců předem: nechte si aktualizovat hodnotu nemovitosti. Ceny bytů od roku 2021 výrazně vzrostly, takže vaše LTV (poměr úvěru k hodnotě nemovitosti) je dnes nejspíš nižší. Nižší LTV často znamená lepší sazbu. Jak se vývoj cen odhaduje, popisuje článek jak roste hodnota nemovitosti.
- 4 měsíce předem: projděte rozpočet domácnosti. Spočítejte, kolik zvládnete splácet bez sáhnutí do rezervy. Pomůže přehled cashflow domácnosti.
- 3–4 měsíce předem: oslovte aspoň tři další banky. Konkurenční nabídka je nejsilnější argument při vyjednávání s tou vaší.
- Po obdržení nabídky vlastní banky: vyjednávejte. Porovnejte ji s konkurencí včetně poplatků, pojištění a podmínek slevy (například vedení účtu).
- Měsíc předem: rozhodněte se. Refinancování k jiné bance vyžaduje odhad, úvěrovou smlouvu a zástavu, což trvá několik týdnů.
Kdy lze hypotéku splatit nebo mimořádně splácet bez poplatku, upravuje zákon o spotřebitelském úvěru. U úvěrů na bydlení banka nesmí účtovat náklady na předčasné splacení po dobu 3 měsíců od oznámení nové sazby.
Čtyři cesty a co která stojí
Pro většinu domácností vychází nejlépe vyjednat sazbu nebo refinancovat. Prodloužení splatnosti sníží splátku, ale prodraží celý úvěr.
Cesta – Co přinese – Na co si dát pozor
Zůstat u banky a vyjednat sazbu – Nejméně papírování, bez nového odhadu – Bez konkurenční nabídky v ruce banka obvykle neslevuje
Refinancovat k jiné bance – Často nižší sazba, zvlášť při nižším LTV – Odhad, nová smlouva, vklad zástavy; počítejte s několika týdny
Mimořádná splátka ke konci fixace – V modelu 300 000 Kč sníží nárůst splátky z 4 392 na 2 629 Kč – Neberte na ni celou finanční rezervu
Prodloužení splatnosti – V modelu sníží nárůst splátky na 3 015 Kč – Celkové úroky vzrostou zhruba o 524 000 Kč (30 místo 25 let při 5,05 %)
Délka nové fixace je samostatné rozhodnutí. Podle ČNB dnes výrazně převažují tříleté fixace; ve 4. čtvrtletí 2025 tvořily téměř 85 % objemu nových hypoték (čnBlog). Kratší fixace dává šanci na nižší sazbu později, ale nese riziko, že sazby porostou. ČBA připomíná, že ČNB v listopadu zváží zvýšení základní sazby ze 3,75 % na 4 % (ČBA). Pojmy jako fixace, LTV nebo RPSN najdete vysvětlené ve finančním slovníku.
Jak vyšší splátku unese rozpočet
U typické rodiny se dvěma dětmi odpovídá nárůst splátky po refixaci hypotéky z roku 2021 asi 3,5 % čistého příjmu (ČBA). Od konce roku 2021 přitom průměrná hrubá mzda vzrostla o 34 % (ČBA Hypomonitor). ČNB ve své simulaci došla k tomu, že růst příjmů u většiny domácností s hypotékou převáží dopad vyšší sazby i dražšího živobytí (čnBlog).
Průměr ale neplatí pro každého. Než podepíšete novou sazbu, ověřte si tři věci:
- Kolik vám měsíčně zbývá po všech pevných výdajích. Rozdělení příjmu si můžete rychle projít v rozpočtové kalkulačce 50/30/20.
- Jestli vám zůstane rezerva. Mimořádná splátka má smysl jen tehdy, když po ní domácnosti zůstanou úspory na nečekané výdaje.
- Které další splátky běží souběžně. Podle ČNB má většina žadatelů o hypotéku i jiný dluh; jeho splacení před refixací uleví rozpočtu nejvíc.
Pokud by splátka přesáhla to, co rozpočet unese, řešte to s bankou včas. Prodloužení splatnosti nebo kratší fixace jsou méně bolestivé než opožděné splátky.
Zdroje
- ČBA Hypomonitor: Zářijová stabilizace u silnějšího normálu při sazbě 5,1 % (14. 10. 2026)
- ČBA: Vlna refixací hypoték sílí, úrokový šok ale slábne (13. 5. 2026)
- ČBA Monitor: Průměrná úroková sazba nových hypoték
- ČNB, čnBlog: Rizikové hypoteční úvěry v době první refixace úrokové sazby (31. 3. 2026)
- ČBA: ČNB drží sazby na 3,75 % (17. 9. 2026)
- Finance.cz: Kdy se může předčasně splatit hypotéka
Článek je obecná informace, ne individuální finanční poradenství. Modelové výpočty jsou zjednodušené; konkrétní podmínky si ověřte u své banky.
Článek je obecná informace, ne právní ani finanční poradenství. Výše dávek, podmínky dotací, úrokové sazby a lhůty se mění — před podáním žádosti nebo podpisem smlouvy si je ověřte u úřadu práce, poskytovatele dotace, banky nebo advokáta.
Honza — píše o penězích kolem bydlení — hypotékách, úvěrech, dotacích a stavebním spoření. O webu a autorech