Oprav dům po babičce: jak program fungoval a co platí dnes
Oprav dům po babičce byl podprogram Nové zelené úsporám, který spravoval Státní fond životního prostředí (SFŽP). Nabízel dotaci na komplexní renovaci staršího rodinného domu, vyplácenou zálohově, a k ní možnost zvýhodněného úvěru od banky nebo stavební spořitelny. Vysvětlujeme, jak fungoval, proč se příjem žádostí zastavil a co dělat, když jste s ním počítali.
Na co program byl a kdo o něj mohl požádat
Oprav dům po babičce byl podprogram Nové zelené úsporám, tedy programu Ministerstva životního prostředí, který administruje Státní fond životního prostředí (SFŽP). Často se mylně připisuje Státnímu fondu podpory investic (SFPI) — ten ale s tímto programem nemá nic společného. Mířil na vlastníky starších rodinných domů, které potřebovaly komplexní renovaci: zateplení, výměnu oken, nový zdroj tepla a další úsporná opatření.
Navzdory názvu nebylo podmínkou dům zdědit nebo dostat darem — žadatelem mohl být vlastník nebo stavebník rodinného domu (fyzická osoba), u nějž program podle svých podmínek dovoloval, aby domácnost vlastnila nejvýš jednu další nemovitost k bydlení. Podporu šlo získat na rodinný dům, řadový dům nebo rekreační objekt užívaný k trvalému bydlení, pokud stavba splnila podmínky programu na stáří a stav budovy. Širší přehled, co se dnes na podobné situace dá využít, najdete v článku dotace na rekonstrukci domu a bytu.
Proč program vznikl
Cílem bylo pomoct vlastníkům starých, energeticky náročných domů — typicky po rodičích nebo prarodičích, odtud název — renovovat je komplexně a najednou, ne po malých krocích. Zálohová dotace spolu s dostupným úvěrem měla snížit bariéru, kterou pro mladší rodiny představuje financování velké rekonstrukce z vlastních peněz.
Na co program přispíval a v jaké výši
Podpora měla formu nevratné dotace na komplexní renovaci. Povinným základem bylo zateplení domu; k němu šlo přidat další opatření, například výměnu zdroje tepla, fotovoltaiku, využití dešťové vody nebo zelenou střechu, a za vhodnou kombinaci opatření program nabízel kombinační bonus. Dotace pokrývala část způsobilých výdajů, zbytek musel žadatel dofinancovat sám.
K dotaci si úspěšní žadatelé mohli od roku 2024 sjednat zvýhodněný úvěr u zapojených bank a stavebních spořitelen na rozdíl mezi způsobilými výdaji a vyplacenou zálohou dotace — s dlouhou splatností a bez nutnosti zastavit nemovitost. Přesné částky a procenta podpory se lišily podle rozsahu opatření a v čase se upravovaly, proto je tu jako aktuální číslo neuvádíme; historické podmínky i případnou novou podobu programu zveřejňuje novazelenausporam.cz. Jak fungují jiné úvěry na opravy, popisuje článek o tom, jak fungují úvěry na opravy a modernizaci domu.
Co program obvykle nekryl
Dotace byla určená na opatření, která snižují energetickou náročnost domu, ne na vybavení interiéru, nábytek nebo spotřebiče. Náklady bylo potřeba doložit fakturami a odborným posudkem, ne jen vlastní svépomocnou prací bez dokladů.
Podmínky a technické požadavky
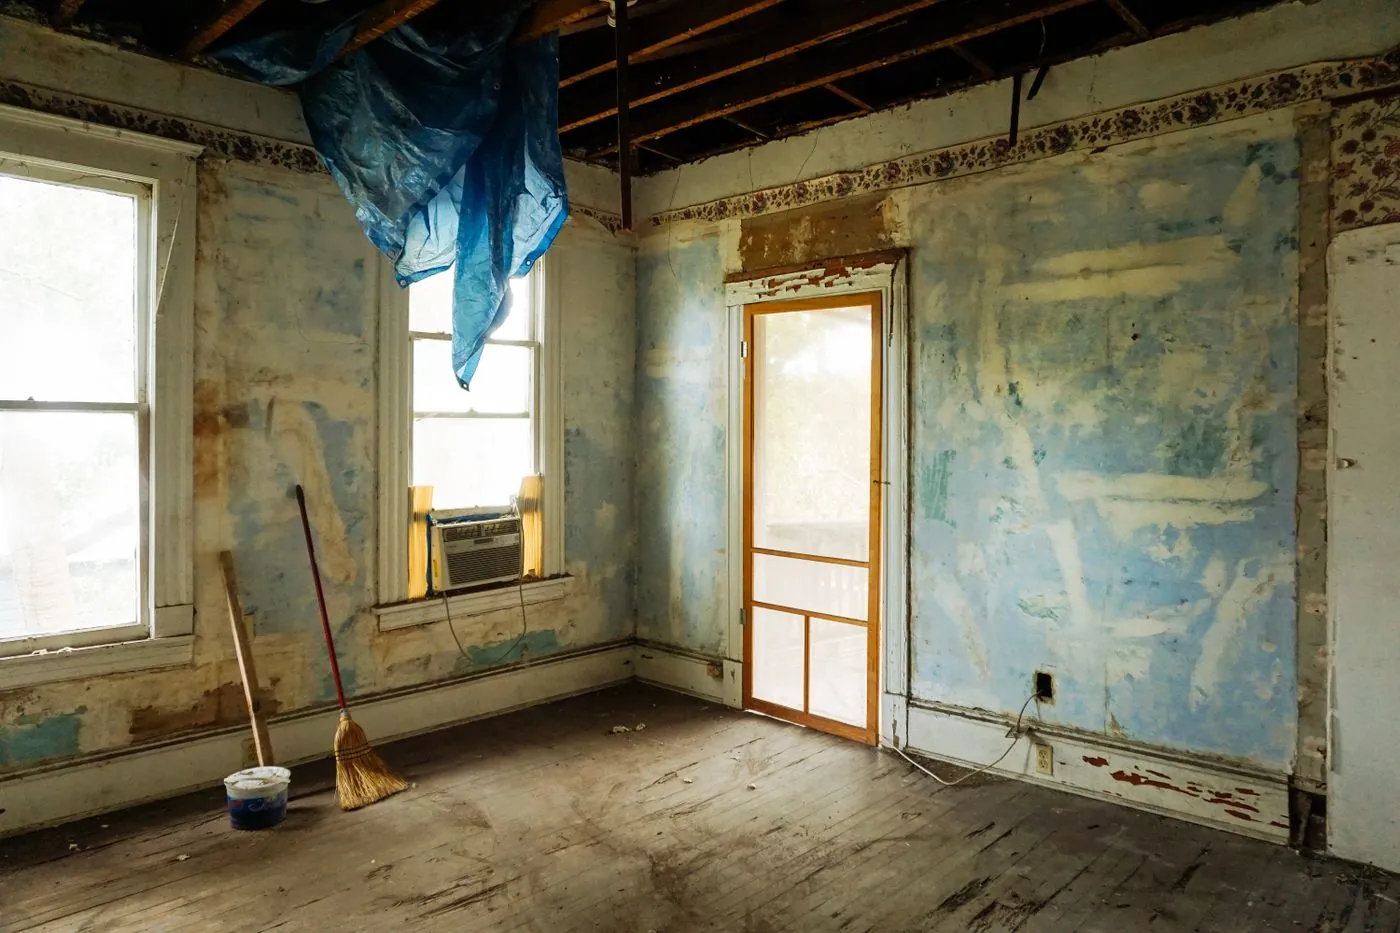
K žádosti patřil odborný posudek odpovídající typu opatření — u zateplení projektová dokumentace a hodnocení energetické náročnosti budovy, které zpracovává energetický specialista. Posudek dokládal, že renovace skutečně sníží spotřebu energie na úroveň, kterou program požadoval, a že nejde jen o kosmetické úpravy.
Stejně jako u ostatních dotací z Nové zelené úsporám platilo, že realizaci provádí firma s odpovídající kvalifikací a náklady se dokládají fakturami. U technicky náročnějších zásahů, například u starších konstrukcí s vlhkým zdivem nebo statickými problémy, se vyplácelo nechat stav domu posoudit ještě před návrhem zateplení.
Co s rozpracovanou žádostí dnes
Kdo má žádost podanou nebo schválenou z doby, kdy program ještě přijímal nové žádosti, řeší prodloužení termínu realizace, změny i vyúčtování se SFŽP — obvykle přes portál AIS SFŽP, kde žádost podával. Obecné rady z internetu individuální posouzení nenahradí.
Jak žádost probíhala krok za krokem
Žádost se podávala elektronicky přes portál AIS SFŽP s přihlášením přes identitu občana nebo bankovní identitu. Podat ji šlo před zahájením prací, v jejich průběhu i po dokončení; kdo žádal před realizací nebo během ní, dostal dotaci jako zálohu. Fond žádost posoudil a po schválení peníze poslal na účet žadatele.
Zvýhodněný úvěr se nesjednával u fondu, ale u zapojené banky nebo stavební spořitelny — podmínkou bylo schválení zálohové dotace. Po dokončení renovace následovalo závěrečné vyúčtování, kterým žadatel prokázal, že peníze použil v souladu s podmínkami.
Kde dnes hledat aktuální informace
Protože se příjem žádostí zastavil, nejspolehlivější informaci o tom, zda a v jaké podobě program dnes běží, najdete na novazelenausporam.cz a na webu SFŽP. Pozor na záměnu se Státním fondem podpory investic: ten podporuje hlavně obce, dostupné nájemní bydlení a úvěry na opravy bytových domů, jak popisuje článek SFPI: co dnes nabízí Státní fond podpory investic — o dotaci Oprav dům po babičce se u něj nežádalo.
Záloha, nebo proplacení až po realizaci
Oprav dům po babičce patřil mezi programy, které vyplácely peníze předem: kdo žádal před zahájením nebo během prací, dostal dotaci jako zálohu na účet po schválení žádosti. To byla hlavní výhoda proti dotacím proplácených až po dokončení — domácnost nemusela celou renovaci předfinancovat z vlastních úspor.
Záloha ale nepokryla všechno. Zbytek způsobilých výdajů a náklady, které program nepodporoval, musel žadatel zaplatit z vlastních zdrojů, ze zvýhodněného úvěru nebo jinak. To je potřeba zohlednit při plánování rozpočtu, ať už se v budoucnu objeví obdobný program, nebo se domácnost rozhodne financovat renovaci jinak.
Vyúčtování a případné vracení
Po dokončení se záloha vyúčtovala doložením faktur a splnění podmínek. Pokud žadatel nedodržel podmínky, například nedokončil povinné zateplení nebo nedoložil výdaje, musel počítat s povinností dotaci nebo její část vrátit. Úvěr se pak splácel samostatně podle smlouvy s bankou.
Na co si dát pozor
Hlavní věc, na kterou je dnes potřeba dát pozor, je samotná dostupnost programu — v roce 2025 (stav k září 2026) se příjem žádostí zastavil kvůli vyčerpání peněz, a proto se nedá spoléhat na to, že program v původní podobě funguje. Kdo s ním počítal jako s hlavním zdrojem financování rekonstrukce, by si měl připravit alternativní plán.
Další rizika, na která je dobré myslet i v případě, že program v nějaké podobě znovu poběží:
- Záměna poskytovatele — o dotaci se žádá u SFŽP, ne u SFPI ani u úřadu práce.
- Podcenění rozpočtu rekonstrukce a spoléhání jen na jeden zdroj financování.
- Nedostatečná dokumentace nákladů, která komplikuje vyúčtování zálohy.
- Nesplnění povinného rozsahu zateplení, bez kterého nárok na dotaci nevzniká.
Co dělat, když program nefunguje
Pokud program aktuálně nepřijímá žádosti, vyplatí se poohlédnout po jiných možnostech financování renovace — hlavně po obnovené Nové zelené úsporám, případně po klasickém úvěru na bydlení nebo hypotéce.
Než se domácnost rozhodne pro konkrétní kombinaci financování, vyplatí se sepsat si celý rozpočet rekonstrukce po jednotlivých položkách — samostatně stavební práce, samostatně opatření na úsporu energie a samostatně vybavení, které žádná dotace ani úvěr obvykle nepokrývá. Teprve z takového přehledu je vidět, jak velkou část je reálné pokrýt dotací nebo bezúročným úvěrem a jak velkou část bude potřeba dofinancovat komerčně. U starších domů navíc často vyjdou najevo skryté vady až v průběhu prací, proto je rozumné počítat s rezervou v rozpočtu, ne jen s částkou z prvotního odhadu.
Jak podporu kombinovat s dalšími programy
Nejbližší náhradou je dnes samotná Nová zelená úsporám, která se (stav k září 2026) znovu rozjela 25. 6. 2026: běžným domácnostem nabízí na renovaci rodinného domu hlavně bezúročný úvěr, zranitelným domácnostem variantu Nová zelená úsporám Light s nevratnou dotací. Obojí spravuje stejně jako dřív Oprav dům po babičce Státní fond životního prostředí.
Zbylou část nákladů, kterou žádná dotace ani bezúročný úvěr nepokryje, domácnosti obvykle dofinancují úvěrem na bydlení nebo hypotékou. Jak hypotéka na rekonstrukci probíhá a co banka při čerpání kontroluje, popisuje článek hypotéka na výstavbu a rekonstrukci.
Pravidlo souběhu podpor
Stejně jako u jiných dotačních titulů platí, že stejný výdaj nelze proplatit dvakrát z různých programů. Při plánování financování celé rekonstrukce se proto vyplatí mít jasný přehled, která část nákladů půjde z které podpory.
| Co | Jak to fungovalo |
|---|---|
| Poskytovatel | Státní fond životního prostředí (SFŽP), podprogram Nové zelené úsporám |
| Forma podpory | Nevratná dotace vyplácená zálohově, k ní možnost zvýhodněného úvěru od banky či stavební spořitelny |
| Pro koho | Vlastníci starších rodinných domů (fyzické osoby); domácnost smí vlastnit nejvýš jednu další nemovitost k bydlení |
| Povinný základ | Zateplení domu, k němu další úsporná opatření |
| Stav příjmu žádostí | V roce 2025 zastaven po vyčerpání peněz — aktuální stav na novazelenausporam.cz |
Časté otázky
- Je stále možné čerpat dotaci Oprav dům po babičce?
- Program v roce 2025 (stav k září 2026) zastavil příjem nových žádostí kvůli vyčerpání peněz. Zda a v jaké podobě dnes běží, ověřte na novazelenausporam.cz nebo na webu Státního fondu životního prostředí.
- Kde se dnes žádá o peníze z programu Oprav dům po babičce?
- Žádosti přijímal Státní fond životního prostředí (SFŽP) elektronicky přes portál AIS SFŽP, protože šlo o podprogram Nové zelené úsporám. Zvýhodněný úvěr k dotaci se pak sjednával u zapojené banky nebo stavební spořitelny. Pokud se příjem žádostí obnoví, informace zveřejní novazelenausporam.cz.
- Jaké jsou podmínky programu Oprav dům po babičce?
- Program byl určený vlastníkům starších rodinných domů, kteří je komplexně renovují; povinným základem bylo zateplení. Domácnost směla vlastnit nejvýš jednu další nemovitost k bydlení a dům nemusel být zděděný ani darovaný. Konkrétní podmínky, pokud program znovu poběží, najdete na novazelenausporam.cz.
- Co mám dělat, když mám rozpracovanou žádost o prodloužení termínu realizace?
- Žádost o prodloužení termínu realizace i další úkony k už schválené dotaci řešíte se Státním fondem životního prostředí, obvykle přes portál AIS SFŽP, kde jste žádost podávali. Co přesně doložit, stanoví fond podle vaší situace — obecné informace z internetu individuální posouzení nenahradí.
- Musím dotaci vracet, když se změní moje rodinná situace?
- Povinnost vracet dotaci závisí na podmínkách, za kterých vám ji SFŽP přiznal, a na tom, zda došlo k jejich porušení — například nedokončení renovace nebo změně vlastnictví domu. Takovou situaci je potřeba probrat přímo se SFŽP, u složitějších rodinných poměrů ideálně i s právníkem. Úvěr od banky se řídí samostatnou smlouvou.
- Existuje dnes náhrada za program Oprav dům po babičce?
- Přímá náhrada se stejným nastavením k září 2026 otevřená není. Renovaci rodinného domu dnes obvykle financuje obnovená Nová zelená úsporám — bezúročným úvěrem, u zranitelných domácností dotací z NZÚ Light — v kombinaci s hypotékou nebo úvěrem na bydlení.
Článek je obecná informace, ne právní ani finanční poradenství. Výše dávek, podmínky dotací, úrokové sazby a lhůty se mění — před podáním žádosti nebo podpisem smlouvy si je ověřte u úřadu práce, poskytovatele dotace, banky nebo advokáta.
Dominik — píše o nájemním bydlení, dávkách, energiích a o tom, co se mění v zákonech. O webu a autorech